端末の読み上げ機能を使います。音声ファイルは保存しません。
【PR】本記事は広告を含みます。掲載している商品リンクはアフィリエイトプログラムを利用しています。
株価が大きく下がった日、投資家が恐れるものの一つに「追証」がある。
昨日までは画面の中で増えたり減ったりしていた資産。その数字が突然、大きな損失に変わる。
そして証券会社から、追加のお金を入れてくださいという通知が届く。
口座に残っているお金では足りない。銀行の預金も十分ではない。
そんなとき、人は何を考えるだろう。
何とかしてお金を用意しなければならない。とにかく目の前の請求だけでも支払わなければならない。
ところが、ここに思いがけない落とし穴がある。
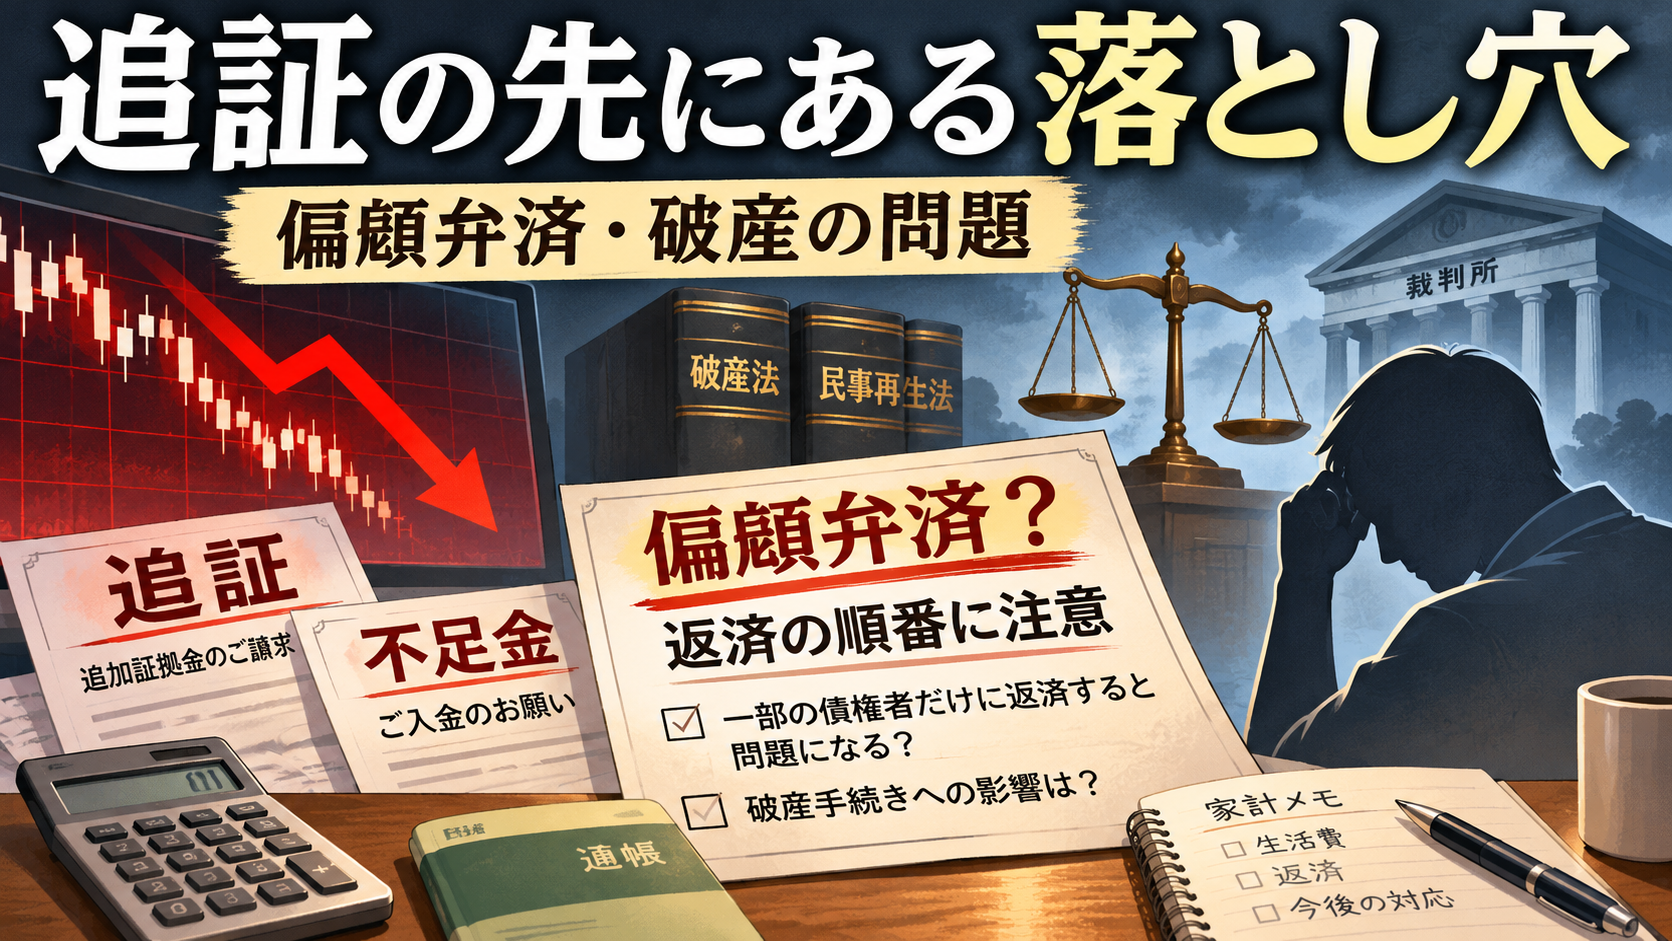
借金を返すこと自体は、当然のことのように思える。しかし、複数の相手にお金を返せなくなった場合、特定の相手だけを優先して返済する行為が、法律上の問題になることがあるのだ。
それが「偏頗弁済(へんぱべんさい)」という言葉で表される問題である。
追証とは何か――株を売っても終わらない場合がある
信用取引は、証券会社に保証金を預け、資金や株式を借りる形で売買する仕組みだ。
手元の資金より大きな取引ができる反面、株価が予想と反対に動けば損失も大きくなる。
株価の下落などによって保証金の維持率が一定水準を下回ると、追加の保証金が必要になる場合がある。
これが追証だ。
一方、信用取引の決済などで損失が確定し、口座内の現金では支払いきれなくなった場合には、「不足金」が発生することがある。
つまり、追証と不足金は同じものではない。
追証は追加で差し入れる保証金。不足金は、取引の決済などで実際に足りなくなったお金である。
証券会社によって詳しいルールは異なるが、期限までに必要な対応ができなければ、保有する建玉が強制的に決済されることもある。
そして、強制決済されたからといって、損失に伴う支払い義務まで必ずなくなるわけではない。
投資の怖さは、資産の数字が減ることだけではない。
時には、口座の外にある生活費や預金まで考えなければならなくなることにある。
一社だけでも先に返したい――その判断は正しいのか
ここで、架空の例を考えてみたい。
ある投資家が、A証券会社とB証券会社の両方で信用取引をしていたとする。
相場が急落し、両社への支払いが必要になった。
しかし、手元のお金では両方の請求をまかなえない。
A社からは厳しい請求が届いている。B社からの請求にも応じなければならないが、とても全額は用意できない。
そこで、A社だけに先に支払おうと考えた。
一見すると、誠実な行動にも思える。
少なくとも一社には迷惑をかけずに済む。支払えるものから支払おうという気持ちも理解できる。
だが、すでに支払不能の状態にある場合、このような返済が破産手続で問題になる可能性がある。
なぜだろうか。
偏頗弁済――返済したことが問題になる理由
偏頗弁済とは、簡単にいえば、複数の債権者がいる状況で、特定の債権者だけを優先して返済することだ。
破産手続には、法律で定められた優先順位などに従って、債権者の間で公平に財産を分配するという考え方がある。
返済できるだけの財産が残っていないのに、一部の相手だけが先にお金を受け取ってしまえば、ほかの相手が受け取れる財産が減ることになる。
そこで破産法には、一定の条件を満たす返済などについて、破産管財人がその効力を否認できる制度が設けられている。
破産法第162条は、特定の債権者への返済や担保の提供などについて、否認の対象となる条件を定めている。
さらに第252条では、特定の債権者に特別な利益を与える目的などで行われた一定の行為を、免責不許可事由の一つとしている。
免責とは、裁判所の許可によって、法律上の返済責任を免れる制度のことだ。
ただし、注意したいことがある。
一社に返済したからといって、必ず違法になるわけでも、必ず自己破産が認められなくなるわけでもない。
返済した時点の経済状態、返済の期限や方法、当事者の認識や目的など、さまざまな事情によって法律上の扱いは変わる。
免責不許可事由が存在していても、裁判所が事情を考慮して免責を許可する場合もある。
重要なのは、返済の順番を安易に決めることが、後の手続に影響する可能性を知っておくことだ。
相場の暴落が、法律の問題に変わる瞬間
株式投資を始めるとき、多くの人が最初に考えるのは利益と損失だろう。
いくら上がれば利益が出るのか。どこまで下がったら売るのか。
取引画面を見ながら、そんな計算を繰り返す。
しかし、大きな損失を出した後のことまで考えている人は、どれほどいるだろうか。
追証が発生した場合、いつまでに何をしなければならないのか。
口座に不足金が生じたら、何が起きるのか。
複数の証券会社から請求を受けたら、どう対応するのか。
そして、どうしても払えないとき、どこに相談すればよいのか。
こうした問題は、株価の予想だけを勉強していても、なかなか身につかない。
市場の世界では、買うか売るかを自分で決めることができる。
しかし、いったん返済できない状態に陥れば、今度は法律や契約のルールと向き合わなければならなくなる。
画面の中の損失が、現実の暮らしの問題へと変わる瞬間である。
払えないときこそ、一人で決めない
もし追証や不足金の支払いが難しくなったら、まず必要なのは、現在の状況を正確に把握することだろう。
証券会社からの通知、取引履歴、確定した損失、入金期限、ほかの借入れや支払いの状況。
何がどれだけ不足しているのかを確認することが出発点になる。
同時に、証券会社へ連絡して、必要な手続や期限を確かめることも大切だ。
ただし、すでに複数の債務を返済できない状態であるなら、特定の相手だけへの返済や新たな借入れを急いで決める前に、弁護士などの法律の専門家へ相談したい。
法テラスでも、借金の問題について相談先や債務整理の制度を案内している。
任意整理、個人再生、自己破産など、状況によって検討できる方法は異なる。
自己破産を申し立てたからといって、直ちにすべての借金が消えるわけではない。しかし、返済困難になった人が経済生活を立て直すための法律上の仕組みは存在する。
問題を一人で抱え込んで、さらに危険な判断を重ねる必要はない。
失ってはいけないものは何だろう
株式市場では、ときに信じられないほど大きな利益が生まれる。
その一方で、長い時間をかけて築いた資産が、短期間で大きく失われることもある。
信用取引では、その損失が預けた資金を上回る可能性もある。
追証が恐ろしいのは、お金を失うことだけではない。
支払期限に追われ、冷静な判断が難しくなること。そして、何とか返済しようとした行動が、別の法律問題につながる可能性まであることだ。
だからこそ、投資の勉強には、利益の増やし方だけでなく、損失を出したときの対処法も含まれていなければならないのだと思う。
失ったお金を取り戻したいという気持ちは、誰にでも理解できる。
けれども、取り戻すことを急ぐあまり、さらに大切なものまで失ってはならない。
相場が大きく崩れた日ほど、覚えておきたい。
投資で失敗したとしても、その後の人生まで終わるわけではない。
お金の問題には、相談できる相手がいる。法律によって用意された解決の道もある。
画面の数字がどれほど厳しいものになっても、その向こうにある自分自身の暮らしを、見失わずにいたい。
事実確認と参考資料
本文の制度説明は以下の資料に基づいています。
日本取引所グループ「追証」:追証の定義。
楽天証券「信用取引」:追証と不足金の違い。
e-Gov法令検索「破産法」:第162条の否認制度、第252条の免責不許可事由。
大阪地方裁判所「破産・免責手続」:破産と免責の違い、裁量免責。
法テラス「債務・貸付」:債務整理の選択肢と相談制度。
「追証や不足金の問題は、株式投資の知識だけでは解決できない場合があります。返済が難しくなったときの法律上の仕組みや、日頃からのリスク管理について理解を深めるため、関連書籍をご紹介します。」